KPR Syariah Murabahah vs Musyarakah Mutanaqisah (MMQ) vs Konvensional: Bedah Total Biaya 3 Skema Akad
Terbit 19 Oktober 2026 · Angka dihitung ulang otomatis dari mesin kalkulator & data referensi duid.tech setiap halaman diperbarui.
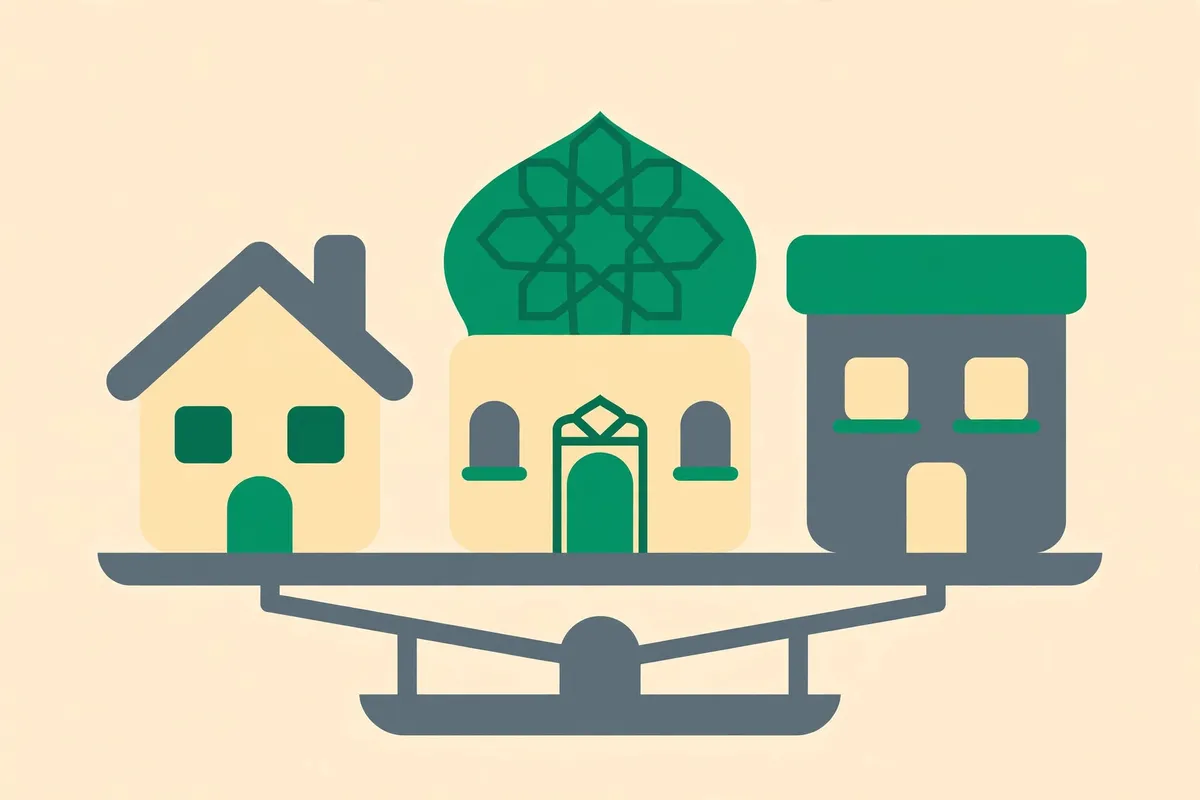
Rumah yang sama, DP yang sama, tenor yang sama — tiga total bayar yang berbeda jauh. Dengan harga rumah Rp800.000.000, DP 20%, dan tenor 15 tahun: akad murabahah menuntut total Rp1.568.000.000, musyarakah mutanaqisah (MMQ) Rp1.186.133.333, dan KPR konvensional berjenjang Rp1.339.008.106. Selisih termahal vs termurah: Rp381.866.667 — untuk rumah yang persis sama.
Dua skema pertama sudah kami bedah habis dalam bedah dua skema kami sebelumnya (murabahah vs konvensional, dengan asumsi angka yang persis seperti di sini). Artikel ini menambahkan pemain ketiga yang luput dari kalkulator mana pun: musyarakah mutanaqisah (MMQ) — akad patungan di mana kamu membeli porsi kepemilikan bank sedikit demi sedikit sambil membayar sewa (ujrah) atas porsi bank yang belum kamu beli. MMQ di sini kami sajikan sebagai ilustrasi metodologis berlabel: aritmetikanya transparan, asumsinya terbuka, dan bukan simulasi resmi bank mana pun.
📋 Asumsi yang Dipakai (Semuanya Dilabeli)
- Harga rumah Rp800.000.000, DP 20% = Rp160.000.000 (asumsi ilustrasi) → pokok pembiayaan Rp640.000.000, tenor 15 tahun (180 bulan).
- Murabahah (dari kalkulator KPR syariah margin duid.tech): margin 8%/tahun flat dari pokok awal, harga jual dikunci di akad — asumsi ilustrasi, bukan penawaran bank.
- Konvensional (dari kalkulator KPR bunga berjenjang duid.tech, asumsi sama persis dengan artikel dua skema): fixed 6,5% 3 tahun → cap 9% 2 tahun → floating 11%.
- MMQ (ilustrasi metodologis, bukan output kalkulator): bank memiliki 80% properti di awal, kamu 20% (DP); tiap bulan kamu membeli porsi bank Rp3.555.556 dan membayar ujrah 8%/tahun dari porsi bank yang tersisa. Bank sungguhan menetapkan porsi awal, tarif ujrah, dan jadwal peninjauannya sendiri.
- Diabaikan di semua skema: biaya akad, provisi/ujrah administrasi, notaris, asuransi jiwa/kebakaran, pajak jual-beli, dan penalti/diskon pelunasan.
Tiga Akad, Tiga Logika Harga
Sebelum angkanya, mekanismenya — karena di sinilah ketiganya berbeda secara fundamental. Murabahah adalah jual-beli: bank menjual rumah kepadamu dengan harga final pokok Rp640.000.000 + total margin Rp768.000.000 = Rp1.408.000.000 yang dikunci di akad. Cicilanmu = harga jual ÷ 180 = Rp7.822.222/bulan, tidak bergerak sampai lunas.
Konvensional adalah pinjaman berbunga dari sisa pokok yang menyusut — dan tarifnya boleh berubah per fase. MMQ adalah patungan yang meluruh: tiap bulan kamu membeli Rp3.555.556 porsi bank plus ujrah atas porsi bank yang tersisa. Karena porsi bank menyusut, cicilanmu menurun dari waktu ke waktu: dari Rp7.822.222 di bulan pertama menjadi Rp3.579.259 di bulan terakhir.
Tabel 1: Cicilan per Bulan di Tiga Titik Waktu
| Titik waktu | Murabahah | MMQ (ilustrasi) | Konvensional |
|---|---|---|---|
| Bulan 1 | Rp7.822.222 | Rp7.822.222 | Rp5.575.087 |
| Bulan 60 (th 5) | Rp7.822.222 | Rp6.423.704 | ±Rp6.332.457 |
| Bulan 180 (th 15) | Rp7.822.222 | Rp3.579.259 | Rp6.886.050 |
Tiga kurva, tiga cerita. Murabahah: garis datar sempurna. MMQ: garis menurun — cicilan awalnya nyaris sama dengan murabahah, lalu makin ringan karena porsi bank yang disewa makin kecil. Konvensional: tangga naik — mulai paling ringan (Rp5.575.087), berakhir paling berat (Rp6.886.050).
Tabel 2: Total Bayar All-in — Siapa Menang
| Komponen | Murabahah | MMQ (ilustrasi) | Konvensional |
|---|---|---|---|
| DP 20% | Rp160.000.000 | Rp160.000.000 | Rp160.000.000 |
| Biaya pembiayaan (margin / ujrah / bunga) | Rp768.000.000 | Rp386.133.333 | Rp539.008.106 |
| Total bayar all-in | Rp1.568.000.000 | Rp1.186.133.333 | Rp1.339.008.106 |
Dalam skenario ini MMQ menang Rp381.866.667 atas murabahah dan Rp-152.874.773 atas konvensional. Murabahah paling mahal: margin flat dari pokok awal yang penuh selama 15 tahun (Rp768.000.000). Konvensional di tengah: bunganya dari sisa pokok yang menyusut. MMQ paling murah karena ujrahnya juga dari porsi bank yang menyusut — total ujrah hanya Rp386.133.333.
Kenapa Ilustrasi MMQ Bisa Lebih Murah dari Murabahah
Ini wawasan kuncinya, dan ia murni soal matematika struktur akad. Margin murabahah 8%/tahun × 15 tahun dibebankan penuh ke pokok awal Rp640.000.000: Rp768.000.000. Ujrah MMQ 8%/tahun dibebankan ke porsi bank yang menyusut tiap bulan — rata-rata porsi yang disewa hanya separuh porsi awal. Hasilnya total ujrah Rp386.133.333, nyaris setengah total margin murabahah, padahal "persen"-nya sama-sama 8%.
Tapi ingat: ini bukan bukti MMQ selalu lebih murah. Tiga hal bisa membalikkan hasil: (1) bank menetapkan tarif ujrah dari acuan sewa pasar — bukan angka ilustrasi ini — dan bisa meninjaunya berkala; tiap 1 poin ujrah menambah ±Rp48.266.667 ke total bayar; (2) porsi awal bank dan skema pembelian porsinya bisa berbeda; (3) ujrah bank bisa mengikuti suku bunga acuan, sehingga kepastian MMQ tidak sekaku murabahah. Ilustrasi ini menunjukkan struktur biayanya, bukan harga pasarnya.
Pelunasan Dipercepat: Tiga Jalan yang Berbeda
Sekarang skenario yang sering menentukan pilihan: pelunasan penuh setelah 60 bulan cicilan. Ketiga akad memperlakukanmu sangat berbeda:
| Setelah 60 bulan | Murabahah | MMQ (ilustrasi) | Konvensional |
|---|---|---|---|
| Sisa kewajiban | ±Rp938.666.680 | ±Rp426.666.667 | Rp499.894.724 |
| Nasib biaya masa depan | Margin sisa tetap terkunci di harga jual | Ujrah berhenti — tinggal beli sisa porsi bank | Bunga masa depan berhenti dihitung |
| Keringanan yang mungkin | Muqasah (diskon) — kebijakan bank, tidak dijamin | Tergantung klausul akad bank | Mungkin kena penalti — cek perjanjian |
Di sinilah MMQ menunjukkan keunggulan strukturalnya: ujrah hanya dibayar atas porsi bank yang belum kamu beli, jadi melunasi lebih cepat otomatis menghentikan ujrah — tidak ada "biaya sisa" terkunci seperti margin murabahah. Sisa kewajiban MMQ ±Rp426.666.667 vs murabahah ±Rp938.666.680: selisih Rp512.000.013 untuk utang yang sama-sama sudah dicicil 5 tahun. Konvensional tetap paling ramah untuk pelunasan dipercepat (Rp499.894.724 — murni sisa pokok), dengan catatan penalti di perjanjian.
Kapan Memilih yang Mana: Tiga Aturan Praktis
1. Butuh kepastian mutlak sampai lunas → murabahah. Satu-satunya skema di mana total bayar diketahui di hari akad: Rp1.568.000.000, cicilan Rp7.822.222 × 180 bulan, titik. Harganya adalah premi atas dua skema lain — toleransimu terhadap ketidakpastianlah yang menentukan apakah premi itu wajar.
2. Mau cicilan yang makin ringan + fleksibel lunasi cepat → MMQ layak ditanyakan ke bank. Paling murah di ilustrasi ini dan paling elegan saat pelunasan dipercepat (ujrah berhenti sendiri). Tetapi tidak ada formula generiknya, jadi wajib minta simulasi tertulis: porsi awal bank, tarif ujrah, acuan dan jadwal peninjauannya, serta klausul pelunasan dipercepat.
3. Rencana lunasi sangat cepat (≤5 tahun) dan tidak keberatan floating → konvensional. Sisa kewajiban terkecil (Rp499.894.724), bunga berhenti saat pokok lunas, total all-in Rp1.339.008.106. Harganya: cicilan bisa naik mengikuti pasar, dan pelunasan dipercepat bisa kena penalti.
🧮 MINI-KALKULATOR: KPR SYARIAH (MURABAHAH)
- Cicilan Tetap per Bulan
- Rp5.866.667
- Total margin
- Rp576.000.000
Coba Hitung Sendiri: Kalkulator KPR Syariah Margin
Masukkan angka penawaran resmi bankmu ke kalkulator di bawah, lalu adu hasilnya dengan kalkulator KPR bunga berjenjang untuk sisi konvensional, atau pahami kenapa "margin 8%" ≠ "bunga 8%" lewat kalkulator konversi bunga flat ke efektif. Kalau berencana setor ekstra, uji dampaknya di kalkulator pelunasan dipercepat KPR — ingat, logika "bunga berhenti" itu hanya berlaku penuh untuk sisi konvensional.
Catatan: tidak ada kalkulator MMQ di duid.tech — besaran ujrah dan skema porsi bank ditetapkan tiap bank syariah, sehingga skema MMQ di artikel ini adalah ilustrasi metodologis berlabel, bukan simulasi resmi.
Kesimpulan: Pilih Strukturnya, Bukan Persennya
Murabahah menjual kepastian total: harga jual Rp1.408.000.000 dikunci, cicilan Rp7.822.222/bulan × 180. MMQ menjual struktur yang meluruh: cicilan menurun dari Rp7.822.222 ke Rp3.579.259, total ilustrasi Rp1.186.133.333 — termurah di skenario ini, tetapi harga pasarnya ditentukan bank lewat tarif ujrah yang bisa ditinjau ulang. Konvensional menjual harga murah di awal (Rp5.575.087/bulan) dengan risiko floating — dan keunggulan terbesar saat pelunasan dipercepat.
Satu kalimat untuk dibawa pulang: jangan bandingkan persen brosurnya — bandingkan total bayar all-in dengan horizon dan rencana pelunasanmu, dan untuk MMQ minta bank menuliskan tarif ujrah serta jadwal peninjauannya hitam di atas putih.
Hal yang Tak Tertangkap Angka
- MMQ di sini ilustrasi metodologis, bukan simulasi bank. Porsi awal bank, tarif ujrah, acuan sewa, dan jadwal peninjauannya ditetapkan tiap bank syariah — angka ilustrasi ini tidak bisa dipakai menawar.
- Margin, bunga, dan ujrah di atas asumsi ilustrasi. Penawaran riil tiap bank berbeda — masukkan angka dari surat penawaran resmi ke kalkulator sebelum memutuskan.
- Muqasah tidak dijamin; penalti konvensional tergantung perjanjian. Keduanya kebijakan bank masing-masing — tanyakan tertulis, jangan diasumsikan.
- Biaya akad, notaris, asuransi, dan pajak tidak dimodelkan dan bisa berbeda antar produk — minta rincian biaya total, bukan cuma cicilan.
- Tidak ada klaim fatwa atau sertifikasi bank spesifik. Kedua akad syariah dibahas umum; tiap bank punya ketentuan dan dewan pengawasnya sendiri.
FAQ
Apakah MMQ selalu lebih murah dari murabahah?
Tidak. Di ilustrasi ini MMQ memang paling murah (total Rp1.186.133.333 vs murabahah Rp1.568.000.000), tetapi itu karena asumsinya: ujrah 8%/tahun dari porsi bank yang menyusut — mirip logika bunga efektif. Bank sungguhan menetapkan ujrah mengikuti acuan sewa pasar dan bisa meninjaunya berkala; ujrah yang lebih tinggi bisa membalik hasil. Minta simulasi tertulis dari bank sebelum membandingkan.
Siapa yang memiliki rumah selama akad MMQ berjalan?
Kepemilikannya patungan dan bergeser tiap bulan: di ilustrasi ini bank mulai dengan 80% dan kamu 20% (DP), lalu porsimu bertambah Rp3.555.556 per bulan sampai 100% di bulan ke-180. Umumnya sertifikat dipegang bank sebagai agunan sampai lunas. Tanyakan di akad: porsi awal bank, mekanisme balik nama, serta siapa menanggung pajak dan biaya pemeliharaan selama masa patungan.
Apakah cicilan MMQ bisa naik seperti bunga floating?
Bisa, lewat jalur berbeda. Komponen pembelian porsi bank (Rp3.555.556/bulan) umumnya tetap, tetapi ujrah bisa berubah saat bank meninjau ulang acuan sewa — di ilustrasi ini cicilan turun dari Rp7.822.222 ke Rp3.579.259, namun kalau bank menaikkan tarif ujrah di tengah jalan, cicilanmu ikut naik. Ini beda dari murabahah yang harganya dikunci total di akad. Tanyakan frekuensi dan acuan peninjauan ujrah sebelum tanda tangan.
Kenapa duid.tech tidak punya kalkulator MMQ seperti dua skema lainnya?
Karena besaran ujrah, porsi awal bank, dan skema pembelian porsinya ditetapkan tiap bank syariah — tidak ada formula generik yang bisa dipertanggungjawabkan tanpa mengarang angka. MMQ di panduan ini murni ilustrasi metodologis berlabel (aritmetika transparan), bukan simulasi resmi bank. Untuk dua skema yang didukung kalkulator produksi, baca bedah dua skema kami sebelumnya: murabahah vs konvensional bunga berjenjang.
⚠️ Disclaimer
Seluruh angka dalam panduan ini adalah ilustrasi estimasi berdasarkan asumsi yang dilabeli — bukan prediksi, bukan jaminan hasil, dan bukan nasihat keuangan. Margin KPR syariah, suku bunga konvensional, tarif ujrah MMQ, muqasah, penalti pelunasan, dan ketentuan tiap bank bisa berubah dan berbeda antar bank; skema MMQ di sini ilustrasi struktur akad, bukan simulasi resmi bank mana pun. duid.tech bukan penasihat keuangan berizin OJK dan tidak mengklaim fatwa atau sertifikasi syariah atas produk bank mana pun. Verifikasi penawaran tertulis resmi dari bank sebelum memutuskan, dan konsultasikan dengan perencana keuangan berizin bila perlu.