Jual Beli Rumah: Pajak Penjual 2,5% & BPHTB Pembeli 5% — Siapa Bayar Apa
Terbit 19 Oktober 2026 · Angka pada halaman ini dihitung ulang otomatis dari mesin kalkulator duid.tech setiap situs diperbarui — bukan angka ketikan mati.
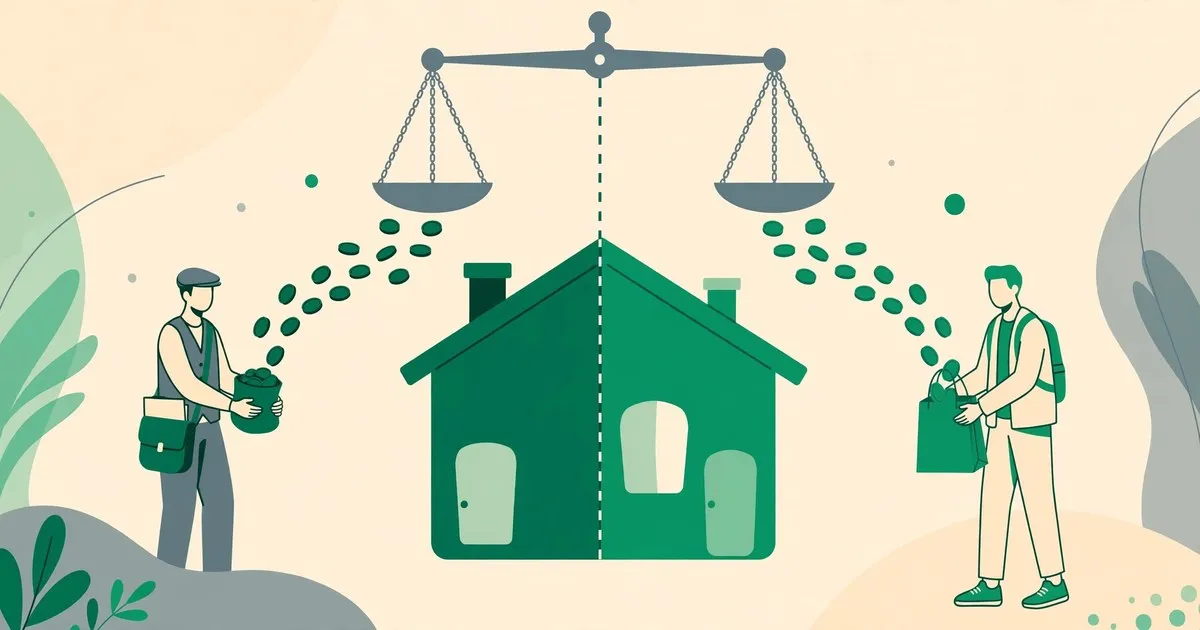
Setiap meja negosiasi jual beli rumah punya momen canggung yang sama: harga sudah deal, lalu seseorang bertanya, "Pajaknya siapa yang bayar?" Penjual mengira pembeli, pembeli mengira penjual — dan selisih puluhan juta rupiah tiba-tiba dipertaruhkan di detik-detik akhir.
Aturan resminya sebenarnya sederhana: dua pajak, dua pembayar. PPh final 2,5% dari harga transaksi adalah kewajiban penjual (PP Nomor 34 Tahun 2016). BPHTB 5% dari selisih harga dengan NPOPTKP adalah kewajiban pembeli. Masalahnya, aturan resmi dan praktik lapangan sering bercerita berbeda — penjual menaikkan harga untuk menutup pajaknya, pembeli menawar lebih rendah, atau keduanya sepakat berbagi beban. Panduan ini membahas keduanya: pembagian menurut aturan, lalu apa yang biasanya terjadi di meja negosiasi.
Semua angka memakai tiga skenario harga — Rp500.000.000, Rp1.000.000.000, Rp2.000.000.000 — dengan NPOPTKP Rp80.000.000 sebagai asumsi berlabel, dihitung dari formula produksi yang sama dengan kalkulator pajak jual beli rumah duid.tech. Untuk rumah Rp1.000.000.000: total pajak transaksi Rp71.000.000 — penjual Rp25.000.000, pembeli Rp46.000.000.
📋 Asumsi yang Dipakai (Semuanya Dilabeli)
- Skenario harga ilustrasi: Rp500.000.000, Rp1.000.000.000, Rp2.000.000.000 — ganti dengan angkamu di kalkulator di bawah.
- NPOPTKP Rp80.000.000 (asumsi berlabel): ini default formula kalkulator. NPOPTKP ditetapkan tiap kabupaten/kota lewat Perda dan berbeda-beda — bisa lebih tinggi di kota besar — jadi verifikasi ke Bapenda setempat sebelum menghitung.
- PPh final penjual = 2,5% × harga transaksi (PP 34/2016), dihitung dari nilai transaksi pada AJB sesuai formula kalkulator — bukan dari NJOP.
- BPHTB pembeli = 5% × maks(harga − NPOPTKP, 0).
- Tabel negosiasi memakai perhitungan manual berlabel (bukan output kalkulator): gross-up = harga target bersih ÷ 0,975; penawaran turun dan bagi-dua dihitung langsung dari tarif 2,5%/5%.
- Diabaikan: biaya AJB/notaris, biaya balik nama BPN, dan kemungkinan daerah memakai NJOP sebagai dasar BPHTB bila NJOP lebih tinggi — cek Perda setempat.
Pembagian Resmi: Dua Pajak, Dua Pembayar
Satu transaksi jual beli memicu dua kewajiban pajak yang pembayarnya dipisahkan aturan. PPh final 2,5% dari harga transaksi (PP 34/2016) ditanggung penjual — dipotong dari hasil penjualannya, bersifat final sehingga lunas pada saat transaksi. BPHTB 5% (UU HKPD) ditanggung pembeli — pajak atas perolehan hak atas tanah dan bangunan, dihitung hanya dari selisih harga di atas NPOPTKP. Keduanya wajib lunas dan dibuktikan dengan bukti setor sebelum AJB bisa ditandatangani di notaris/PPAT.
Satu detail yang sering disalahpahami: PPh penjual dihitung dari nilai transaksi — harga deal yang tertulis di AJB — bukan dari NJOP. Jadi ketika kamu dan lawan transaksimu menyepakati harga, angka itulah yang langsung menentukan 2,5% beban penjual. Di sisi pembeli, NPOPTKP berfungsi sebagai "diskon" tidak kena pajak: hanya selisih harga di atas Rp80.000.000 yang dikali 5%. Kalau harga rumah sama dengan atau di bawah NPOPTKP, BPHTB-nya nol — tetapi PPh penjual 2,5% tetap terutang penuh.
Rincian per Skenario Harga
Berikut pembagian beban menurut aturan untuk tiga skenario, semuanya dari formula produksi:
| Harga transaksi | PPh penjual (2,5%) | NPOP kena pajak | BPHTB pembeli (5%) | Total pajak transaksi | Porsi thd harga |
|---|---|---|---|---|---|
| Rp500.000.000 | Rp12.500.000 | Rp420.000.000 | Rp21.000.000 | Rp33.500.000 | 6,70% |
| Rp1.000.000.000 | Rp25.000.000 | Rp920.000.000 | Rp46.000.000 | Rp71.000.000 | 7,10% |
| Rp2.000.000.000 | Rp50.000.000 | Rp1.920.000.000 | Rp96.000.000 | Rp146.000.000 | 7,30% |
Polanya jelas: PPh penjual selalu proporsional 2,5% terhadap harga, sedangkan BPHTB tumbuh lebih cepat karena NPOPTKP-nya tetap — pada rumah Rp2.000.000.000, total pajak transaksi sudah Rp146.000.000, atau 7,30% dari harga deal. Inilah angka yang membuat negosiasi soal "siapa bayar apa" menjadi panas: pada harga miliaran, selisih pembagian beban bisa puluhan juta rupiah.
Realitas Meja Negosiasi: Aturan vs Praktik
Aturan menetapkan siapa yang wajib membayar ke negara — tetapi tidak melarang kedua pihak menyepakati pembagian ekonomi yang berbeda di antara mereka. Inilah celah tempat negosiasi hidup. Tiga pola paling umum di lapangan:
- Gross-up oleh penjual. Penjual punya target bersih di kepala — misalnya ingin mengantongi penuh Rp1.000.000.000 — lalu menaikkan harga deal supaya setelah dipotong PPh 2,5% ia tetap menerima targetnya. Beban PPh secara ekonomi berpindah ke pembeli lewat harga yang lebih tinggi, dan sebagai bonus (bagi penjual) BPHTB pembeli ikut naik karena harga deal naik.
- Pembeli menawar turun. Pembeli menghitung total keluarnya (harga + BPHTB + kemungkinan menanggung PPh) lalu menawar harga deal lebih rendah. Beban pajak tidak hilang — ia dikompresi ke dalam harga, dan penjual menerima bersih lebih kecil.
- Berbagi beban. Kedua pihak sepakat PPh 2,5% ditanggung bersama — misalnya 50:50 — sementara BPHTB tetap di pembeli. Pola damai yang paling sering menutup negosiasi alot.
Satu pos lagi yang selalu ikut dinegosiasikan: biaya notaris/PPAT untuk AJB. Karena ia bukan pajak, tidak ada aturan yang menetapkan pembayarnya — praktik umum di lapangan ia ditanggung pembeli atau dibagi kedua pihak (sampaikan sebagai praktik umum, bukan kewajiban). Yang tidak bisa dinegosiasikan: nilai transaksi yang tertulis di AJB harus sesuai kesepakatan sebenarnya, karena PPh dihitung dari angka itu. Apa pun pola yang disepakati, tuangkan tertulis di PPJB (perjanjian pengikatan jual beli) jauh sebelum hari penandatanganan AJB — kesepakatan lisan soal pajak adalah sumber sengketa paling klasik di transaksi properti.
Simulasi Negosiasi pada Rumah Rp1.000.000.000
Bagaimana ketiga pola di atas mengubah angka masing-masing pihak? Perhitungan manual berlabel di bawah memakai basis rumah Rp1.000.000.000 dengan NPOPTKP Rp80.000.000 (PPh menurut aturan Rp25.000.000, BPHTB Rp46.000.000):
| Skenario | Harga deal | PPh 2,5% ditanggung | Penjual terima bersih | BPHTB pembeli | Total keluar pembeli |
|---|---|---|---|---|---|
| Menurut aturan | Rp1.000.000.000 | Penjual (Rp25.000.000) | Rp975.000.000 | Rp46.000.000 | Rp1.046.000.000 |
| A: Gross-up penjual | Rp1.025.641.026 | Penjual (Rp25.641.026) | Rp1.000.000.000 | Rp47.282.051 | Rp1.072.923.077 |
| B: Pembeli menawar turun | Rp950.000.000 | Penjual (Rp23.750.000) | Rp926.250.000 | Rp43.500.000 | Rp993.500.000 |
| C: PPh dibagi dua | Rp1.000.000.000 | Bersama (Rp12.500.000 + Rp12.500.000) | Rp987.500.000 | Rp46.000.000 | Rp1.058.500.000 |
Bacaan jujurnya: skenario A paling mahal bagi pembeli — total keluar Rp1.072.923.077, naik Rp26.923.077 dibanding pembagian menurut aturan, karena ia menanggung kenaikan harga dan BPHTB yang ikut membengkak. Skenario B paling ringan bagi pembeli (Rp993.500.000) tetapi memangkas bersih penjual menjadi Rp926.250.000 — hanya terjadi bila penjual butuh cepat laku. Skenario C adalah titik tengah yang realistis: penjual tetap menerima Rp987.500.000, pembeli keluar Rp1.058.500.000. Tidak ada skenario yang "benar" secara mutlak — yang ada hanyalah kesepakatan yang kedua pihak bisa terima, lalu ditulis di PPJB.
NPOPTKP: Satu Asumsi yang Wajib Kamu Verifikasi
Seluruh angka di atas memakai NPOPTKP Rp80.000.000 — itu default formula kalkulator, bukan ketetapan nasional. NPOPTKP ditetapkan tiap daerah lewat Perda dan besarnya berbeda-beda; kota besar umumnya mematok lebih tinggi. Dampaknya langsung ke kantong pembeli: untuk rumah Rp1.000.000.000 yang sama, NPOPTKP Rp100.000.000 membuat BPHTB turun menjadi Rp45.000.000 — hemat Rp1.000.000 dibanding skenario Rp80.000.000, tanpa kamu bisa mengontrolnya. Karena itu langkah pertama sebelum menghitung selalu sama: cek NPOPTKP kotamu ke Bapenda setempat, lalu masukkan angka aslinya ke kalkulator di bawah.
Coba Hitung Sendiri: Kalkulator Pajak Jual Beli Rumah
Harga deal, NPOPTKP daerahmu, dan hasil negosiasimu semuanya mengubah angka. Masukkan nilai transaksimu sendiri ke kalkulator di bawah, lalu lengkapi gambaran biayanya dengan kalkulator biaya balik nama dan kalkulator biaya notaris detail — atau mulai dari kalkulator pajak jual beli rumah versi lengkapnya.
Kesimpulan
- Pembagian menurut aturan: PPh final 2,5% kewajiban penjual, BPHTB 5% kewajiban pembeli — keduanya lunas sebelum AJB. Untuk rumah Rp1.000.000.000: penjual Rp25.000.000, pembeli Rp46.000.000, total Rp71.000.000.
- PPh dihitung dari nilai transaksi (harga deal di AJB), bukan NJOP — sehingga setiap rupiah perubahan harga deal langsung mengubah beban penjual.
- Di meja negosiasi, pembagian ekonomi boleh berbeda dari aturan: gross-up menaikkan total keluar pembeli sebesar Rp26.923.077 pada contoh, menawar turun memangkas bersih penjual, berbagi beban adalah titik tengah.
- Biaya notaris/AJB bukan pajak — pembayarnya bebas dinegosiasikan; praktik umum di pembeli atau dibagi.
- NPOPTKP berbeda tiap daerah dan langsung mengubah BPHTB — verifikasi ke Bapenda sebelum menghitung, dan tuangkan seluruh kesepakatan pembagian beban tertulis di PPJB.
Hal yang Tak Tertangkap Angka
- Nilai transaksi di AJB harus jujur. Karena PPh dihitung dari harga deal, godaan menulis harga lebih rendah di AJB itu nyata — tetapi itu penggelapan pajak dengan risiko denda dan pidana. Negosiasikan pembagian bebannya, bukan angkanya di akta.
- Hubungan kedua pihak mengubah daya tawar. Penjual yang butuh cepat laku menerima skenario B; pembeli yang jatuh cinta pada lokasinya menelan skenario A. Tabel di atas netral — emosimu tidak.
- Dasar BPHTB bisa memakai NJOP. Sebagian daerah menghitung BPHTB dari NJOP bila lebih tinggi dari harga transaksi — kalau NJOP propertimu di atas harga deal, angka BPHTB riilmu lebih besar dari simulasi ini.
- Rezim berbeda untuk waris dan hibah. Panduan ini hanya untuk jual beli; peralihan karena waris atau hibah memakai ketentuan PPh dan BPHTB tersendiri — jangan memakai angka di sini untuk kasus tersebut.
- Notaris bukan sekadar tukang stempel. PPAT yang baik memvalidasi pajak kedua pihak sebelum AJB dan mengingatkan bila pembagian beban di PPJB janggal — pilih berdasarkan rekam jejak, bukan tarif termurah.
FAQ
Bolehkah penjual membebankan PPh 2,5% ke pembeli?
Aturan menetapkan PPh final 2,5% sebagai kewajiban penjual, tetapi hukum tidak melarang kedua pihak menyepakati pembagian yang berbeda — praktiknya bisa harga dinaikkan penjual (gross-up), pembeli menawar lebih rendah, atau PPh ditanggung bersama. Yang tidak boleh: kesepakatannya hanya lisan. Tuangkan siapa membayar apa secara tertulis di PPJB (perjanjian pengikatan jual beli) sebelum hari penandatanganan AJB, supaya tidak ada tagihan mendadak di meja notaris.
PPh penjual dihitung dari harga transaksi atau NJOP?
Dalam kalkulator duid.tech, PPh final 2,5% dihitung dari nilai transaksi — harga deal yang tercantum di AJB — bukan dari NJOP. Untuk BPHTB, sebagian daerah memakai NJOP sebagai dasar hitung bila NJOP-nya lebih tinggi dari harga transaksi, jadi pastikan kamu tahu NJOP properti yang diperjualbelikan dan cek ketentuan Perda setempat.
Kalau harga rumah di bawah NPOPTKP, berarti tidak ada pajak sama sekali?
Tidak. Yang nol hanya BPHTB — karena rumusnya 5% × maks(harga − NPOPTKP, 0), harga di bawah atau sama dengan NPOPTKP membuat NPOP kena pajaknya nol. Tetapi PPh final 2,5% penjual tetap terutang penuh atas harga transaksi. Jadi transaksi rumah murah pun tetap memicu pajak di sisi penjual.
Biaya notaris/AJB ditanggung siapa?
Berbeda dengan PPh dan BPHTB, biaya notaris/PPAT untuk AJB bukan pajak — tidak ada aturan yang menetapkan pembayarnya, sehingga sepenuhnya bisa dinegosiasi. Praktik umum di lapangan: ditanggung pembeli, atau dibagi kedua pihak. Karena tarif tiap notaris/PPAT berbeda, minta rincian tertulis di awal dan cantumkan pembagiannya di PPJB bersama kesepakatan soal PPh dan BPHTB.
⚠️ Disclaimer
Seluruh angka dalam panduan ini adalah ilustrasi estimasi berdasarkan asumsi yang dilabeli di atas — dihitung dari formula produksi kalkulator pajak jual beli rumah duid.tech dengan mengacu pada PP 34/2016 dan UU HKPD — untuk tujuan edukasi, bukan nasihat pajak atau hukum. Tabel negosiasi memakai perhitungan manual berlabel sebagai ilustrasi pola kesepakatan, bukan ketentuan baku. Tarif pajak, NPOPTKP, dan ketentuan daerah dapat berubah mengikuti peraturan terbaru. duid.tech bukan konsultan pajak berizin. Untuk kasus spesifik — terutama nilai transaksi besar, status waris/hibah, atau sengketa pembagian beban — konsultasikan dengan konsultan pajak dan notaris/PPAT sebelum menandatangani apa pun.