BPJS Kesehatan Kelas 1/2/3 vs Asuransi Swasta: Bedah Iuran & Manfaat
Terbit 19 Oktober 2026 · Angka dihitung ulang otomatis dari mesin kalkulator & data referensi duid.tech setiap halaman diperbarui.
Setiap kali seseorang bertanya "asuransi kesehatan apa yang bagus?", jawabannya hampir selalu berujung pada perbandingan dua dunia: BPJS Kesehatan yang wajib, murah, dan gotong royong — versus asuransi swasta yang premi-nya menyesuaikan usia dan risiko, tetapi menjanjikan pengalaman berobat yang jauh lebih nyaman. Masalahnya, kebanyakan orang membandingkannya pakai perasaan: yang satu dibilang "murahan", yang lain dibilang "mahal". Padahal keduanya punya angka yang bisa dihitung dan manfaat yang bisa dibandingkan secara jernih.
Panduan ini membedah keduanya dengan angka dari mesin kalkulator duid.tech: berapa iuran BPJS per kelas untuk satu keluarga, berapa potongan BPJS dari gaji karyawan, di mana sebenarnya bedanya dengan asuransi swasta — dan kapan kamu butuh salah satu, atau keduanya sekaligus. Tidak ada pihak yang selalu menang; yang ada hanya mana yang paling cocok dengan kondisi dan toleransi risikomu.
Iuran Wajib: Jalur Mandiri (PBPU) per Kelas
Iuran peserta mandiri (PBPU) ditetapkan Perpres Nomor 64 Tahun 2020: Kelas 1 Rp150.000, Kelas 2 Rp100.000, dan Kelas 3 Rp42.000 per orang per bulan — dengan catatan Kelas 3 disubsidi pemerintah Rp7.000, sehingga peserta hanya membayar Rp35.000 per orang per bulan. Iuran dihitung per jiwa, dan satu kartu keluarga menanggung maksimal 5 jiwa (peserta + pasangan + maksimal 3 anak), semuanya di kelas yang sama.
Asumsi contoh: keluarga 4 orang (2 dewasa + 2 anak), jalur mandiri (PBPU).
| Kelas | Iuran per jiwa/bulan | Iuran/bulan (4 jiwa) | Iuran/tahun |
|---|---|---|---|
| Kelas 1 | Rp150.000 | Rp600.000 | Rp7.200.000 |
| Kelas 2 | Rp100.000 | Rp400.000 | Rp4.800.000 |
| Kelas 3 | Rp35.000 | Rp140.000 | Rp1.680.000 |
Angkanya tidak main-main: keluarga yang sama membayar Rp140.000 per bulan di Kelas 3 tetapi Rp600.000 per bulan di Kelas 1. Dalam setahun, Kelas 1 menelan Rp7.200.000 — Rp5.520.000 lebih mahal dibanding Kelas 3 yang hanya Rp1.680.000. Dan Kelas 3 itu sendiri murah bukan tanpa alasan: dari tarif Rp42.000/jiwa, pemerintah menanggung subsidi Rp28.000/bulan untuk seluruh keluargamu.
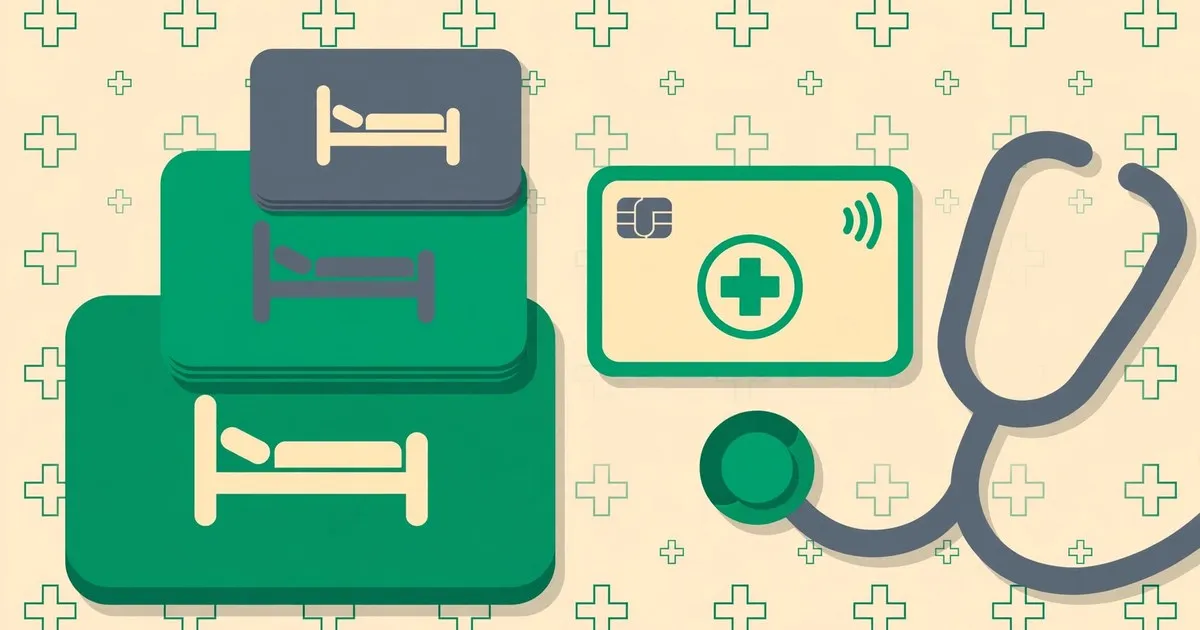
Yang perlu diluruskan: kelas tidak mengubah manfaat medisnya. Obat, tindakan, cakupan penyakit berat dan penyakit bawaan (pre-existing) — semuanya sama di ketiga kelas, karena BPJS Kesehatan tidak melakukan underwriting dan tidak menolak peserta berisiko. Bedanya semata kelas ruang rawat inap: Kelas 1 isi 2–4 tempat tidur, Kelas 2 isi 4–6, Kelas 3 enam tempat tidur atau lebih. Kamu membayar lebih untuk kenyamanan, bukan untuk kualitas pengobatannya.
Skenario Karyawan (PPU): Potongan dari Gaji
Kalau kamu karyawan, jalurnya berbeda: PPU (Pekerja Penerima Upah). Iuran kesehatannya 5 persen dari upah dengan batas upah Rp12.000.000 — 1 persen dipotong dari gajimu, 4 persen ditanggung perusahaan. Tidak ada pilihan kelas di sini: kelas kepesertaanmu mengikuti besaran upah, dan kamu tidak membayar iuran mandiri selama masih berstatus karyawan.
Asumsi contoh: gaji Rp8.000.000/bulan, dihitung dari formula produksi.
| Komponen | Per bulan | Per tahun |
|---|---|---|
| Potongan dari gajimu (1%) | Rp80.000 | Rp960.000 |
| Ditanggung perusahaan (4%) | Rp320.000 | Rp3.840.000 |
Untuk gaji Rp8.000.000, kamu hanya dipotong Rp80.000 per bulan — sementara perusahaan menanggung Rp320.000 per bulan di luar upahmu. Dibanding keluarga mandiri di Kelas 2 yang membayar Rp400.000/bulan dari kantong sendiri, skema karyawan jelas lebih ringan di dompet. Inilah salah satu alasan BPJS Kesehatan sulit dikalahkan dari sisi biaya: sebagian besar biayanya disubsidi silang — oleh pemerintah untuk Kelas 3, dan oleh pemberi kerja untuk karyawan.
Bedah Manfaat: Apa yang Sebenarnya Dibandingkan?
BPJS Kesehatan berjalan dengan prinsip gotong royong: iuran peserta sehat menanggung biaya peserta sakit, tanpa pemeriksaan kesehatan (underwriting), tanpa penolakan penyakit bawaan, dan premi yang sama untuk semua orang di kelas yang sama — anak 5 tahun membayar sama dengan orang tua 65 tahun. Inilah keunggulan struktural yang tidak bisa ditiru asuransi swasta: kalau kamu atau keluargamu punya riwayat penyakit berat, BPJS tetap menerimamu dengan iuran yang sama persis.
Kelemahannya juga struktural: antrean dan rujukan berjenjang. Kamu wajib mulai dari faskes tingkat pertama (puskesmas/klinik), dan rawat inap mengikuti kelas kepesertaanmu — tidak bisa memilih rumah sakit swasta premium atau kamar sendiri. Asuransi swasta membalikkan persamaan ini: premi berbasis usia, riwayat kesehatan, dan manfaat yang dipilih (rentang pasar, ilustrasi umum — bukan dari formula: sekitar Rp200 ribu hingga Rp2 juta per orang per bulan, tergantung usia dan plan), dengan imbalannya cashless di rumah sakit swasta pilihan, kamar lebih baik, dan limit tahunan yang jauh lebih besar. Tetapi premi naik seiring usia, penyakit bawaan bisa dikecualikan atau dikenai loading, dan pre-existing condition adalah musuh utama calon peserta swasta.
Ringkasnya: BPJS Kesehatan menang di kepastian diterima dan biaya; asuransi swasta menang di kenyamanan dan kecepatan akses. Klaim bahwa salah satu "selalu lebih baik" adalah mitos — yang benar adalah keduanya mengoptimalkan hal yang berbeda.
Kapan Butuh yang Mana — dan Kapan Keduanya?
Pilih BPJS Kesehatan saja kalau prioritasmu perlindungan dasar yang pasti dengan biaya minimal: iuran Kelas 3 keluarga 4 orang hanya Rp140.000/bulan, dan sebagai karyawan kamu bahkan cuma dipotong 1,00% gaji. Ini fondasi yang wajib dimiliki siapa pun — ingat, kepesertaan BPJS Kesehatan itu wajib menurut undang-undang.
Tambahkan asuransi swasta kalau kamu tidak nyaman dengan risiko antrean, ingin bebas memilih rumah sakit dan kamar, atau keluargamu punya pola penggunaan layanan kesehatan yang intensif. Dan kabar baiknya: keduanya boleh dimiliki sekaligus. Lewat koordinasi manfaat, BPJS menjadi penjamin utama dan asuransi swasta menanggung kekurangannya — misalnya selisih naik kelas rawat inap. Karena sebagian tagihan sudah ditanggung BPJS, premi plan top-up semacam ini bisa jauh lebih murah daripada membeli asuransi penuh dari nol.
Satu catatan jujur soal biaya: jangan membandingkan iuran BPJS Rp600.000/bulan (keluarga 4 orang, Kelas 1) dengan premi swasta per orang — itu perbandingan yang tidak adil. Bandingkan total biaya perlindungan keluargamu per tahun di kedua skenario, lalu tanyakan: seberapa besar nilai kenyamanan dan kecepatan itu bagimu? Jawabannya berbeda untuk setiap keluarga, dan itulah keputusan yang benar.
Coba Hitung Sendiri dengan Angkamu
Masukkan jumlah jiwa keluargamu dan pilih kelas untuk melihat iuran mandiri versimu sendiri:
Kalau kamu karyawan, cek kalkulator BPJS Kesehatan & Ketenagakerjaan untuk melihat rincian potongan dari gajimu — termasuk JHT dan JP yang juga ikut dipotong. Dan sebelum menambah premi asuransi swasta ke pengeluaran bulanan, pastikan kalkulator dana darurat menunjukkan cadanganmu cukup untuk menutup masa tunggu dan biaya tak terduga.
Kesimpulan
- Iuran mandiri (PBPU) per Perpres 64/2020: Kelas 1 Rp150.000, Kelas 2 Rp100.000, Kelas 3 Rp35.000/jiwa/bulan (Kelas 3 disubsidi dari tarif Rp42.000).
- Untuk keluarga 4 orang: Kelas 3 = Rp140.000/bulan (Rp1.680.000/tahun), Kelas 2 = Rp400.000/bulan (Rp4.800.000/tahun), Kelas 1 = Rp600.000/bulan (Rp7.200.000/tahun) — selisih tahunan Kelas 1 vs Kelas 3 mencapai Rp5.520.000.
- Karyawan (PPU) jauh lebih ringan: gaji Rp8.000.000 hanya dipotong Rp80.000/bulan (1%), perusahaan menanggung Rp320.000/bulan (4%).
- BPJS menang di kepastian diterima (tanpa underwriting, cover pre-existing) dan biaya; asuransi swasta menang di kenyamanan, kecepatan akses, dan limit tahunan.
- Kombinasi keduanya legal lewat koordinasi manfaat — BPJS sebagai penjamin utama, swasta sebagai pelengkap.
Pertanyaan yang Sering Ditanyakan
Boleh punya BPJS Kesehatan dan asuransi swasta sekaligus?
Boleh, dan ini kombinasi yang umum dipakai. Mekanismenya disebut koordinasi manfaat (coordination of benefit): BPJS Kesehatan menjadi penjamin utama, lalu asuransi swasta menanggung sisa biaya yang tidak di-cover BPJS — misalnya selisih naik kelas rawat atau biaya di rumah sakit swasta. Karena BPJS menanggung sebagian tagihan, premi top-up-nya bisa jauh lebih murah dibanding membeli asuransi penuh. Asalkan bukan komersialisasi klaim ganda, skema ini legal dan sah.
Apa yang terjadi kalau telat bayar iuran BPJS Kesehatan?
Tidak ada denda keterlambatan untuk telat bayarnya sendiri — status kepesertaan dinonaktifkan di akhir bulan kalau menunggak. Yang ada adalah denda pelayanan: 5 persen × biaya diagnosa awal × jumlah bulan tertunggak (maksimal 12 bulan, maksimal Rp30 juta), dan hanya dikenakan kalau kamu menjalani rawat inap dalam 45 hari sejak kepesertaan diaktifkan kembali. Jadi menunggak lalu langsung berobat inap adalah kombinasi yang mahal; bayar tunggakan sebelum ada rencana perawatan adalah langkah aman.
Bedanya Kelas 1, 2, dan 3 apa sih selain harga?
Perbedaan utamanya adalah kelas ruang rawat inap: Kelas 1 mendapat ruang 2–4 tempat tidur, Kelas 2 ruang 4–6 tempat tidur, Kelas 3 ruang 6 tempat tidur atau lebih. Pelayanan medisnya sama — obat, tindakan, dan cakupan penyakitnya identik karena sistemnya gotong royong tanpa underwriting. Sebaliknya, iurannya berbeda nyata: untuk keluarga 4 orang, Kelas 3 hanya Rp140.000/bulan sedangkan Kelas 1 Rp600.000/bulan.
Sebagai karyawan, apakah saya masih perlu asuransi swasta?
Tergantung toleransi risikomu terhadap dua hal: antrean dan kenyamanan rawat inap. Iuran BPJS Kesehatan yang dipotong dari gaji relatif kecil — untuk gaji Rp8.000.000, potonganmu hanya Rp80.000/bulan karena perusahaan menanggung 4,00%-nya — tetapi kamu terikat pada kelas rawat sesuai kelas kepesertaan dan sistem rujukan berjenjang. Kalau kamu ingin rawat inap di rumah sakit swasta pilihan, kamar sendiri, atau limit tahunan yang besar, asuransi swasta adalah pelengkapnya. Tidak ada jawaban yang benar untuk semua orang: hitung selisih iurannya dulu dengan kalkulator di bawah, lalu bandingkan dengan kebutuhanmu.
Disclaimer
Seluruh angka dalam panduan ini dihitung dari formula produksi kalkulator BPJS duid.tech dengan asumsi kasus yang dilabeli jelas (keluarga 4 orang jalur mandiri PBPU; karyawan bergaji Rp8.000.000/bulan) serta ketentuan Perpres 64/2020 — untuk tujuan edukasi, bukan nasihat keuangan dan bukan pengganti konsultasi dengan perencana keuangan atau agen asuransi berlisensi. Angka premi asuransi swasta yang disebut bersifat rentang pasar sebagai ilustrasi umum, bukan hasil hitungan formula. Tarif iuran dan ketentuan kepesertaan dapat berubah mengikuti peraturan terbaru. Selalu verifikasi ke peraturan resmi (peraturan.bpk.go.id, bpjs-kesehatan.go.id) sebelum mengambil keputusan.